Nachhaltigkeitsbericht
nach VS und GRI.
Für Unternehmen in Österreich mit 250 bis 1.000 Beschäftigten, die von Kunden, Banken oder Versicherungen nach Nachhaltigkeitsangaben gefragt werden oder nach dem freiwilligen Standard (VS) oder nach GRI berichten wollen.
Sie erfassen jeden Wert mit Beleg, eine zweite Person prüft ihn, und am Ende exportieren Sie den Bericht als PDF, DOCX und XBRL.
- 250 bis 1.000 Beschäftigte
- Mittelstand über der KMU-Grenze der EU
- Kunden, Banken, Versicherungen
- fragen in der Lieferkette nach Angaben
- Österreich
- Faktoren des Umweltbundesamts, § 243b UGB
- VS nach Delegierter Verordnung (EU) 2026/1560
- GRI mit Inhaltsindex
- Scope 1 und 2
- PDF, DOCX und XBRL
Nutzen
Anfragen beantworten,
Belege griffbereit haben.
Eine Antwort für Kunden und Banken
Kunden und Banken fragen nach Nachhaltigkeitsangaben, etwa nach der Belegschaft. Ein Bericht nach dem freiwilligen Standard (VS) oder nach GRI beantwortet das mit Wert und Beleg. Beispiel aus den Demodaten: 398 unbefristet Beschäftigte zum 31.12.2025, laut Personalstatistik.
Zwei Standards an einem Ort
Belege, Treibhausgase und Wesentlichkeit liegen in derselben Software. Freigabe-Prüfung und Export gibt es für VS und für GRI.
Belege für eine spätere Prüfung
Zu jedem bestätigten Wert sieht ein Prüfer Beleg, Fundstelle und Zitat und wer ihn vorgeschlagen und bestätigt hat. Beispiel: Geschäftsführung mit zwei Mitgliedern und Beirat mit drei Mitgliedern, Beleg Organigramm_2025.pdf, Seite 1.
Ablauf
Sechs Schritte
bis zum Bericht.
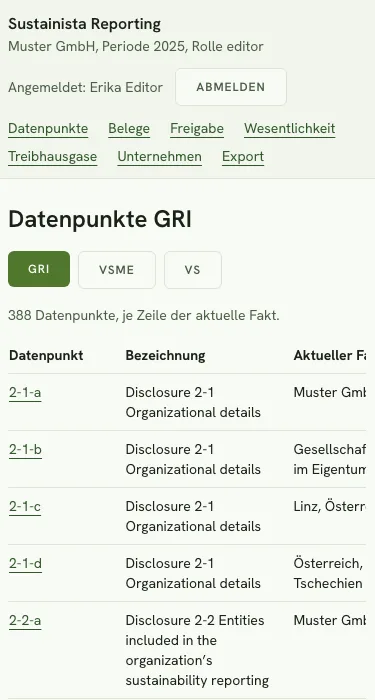
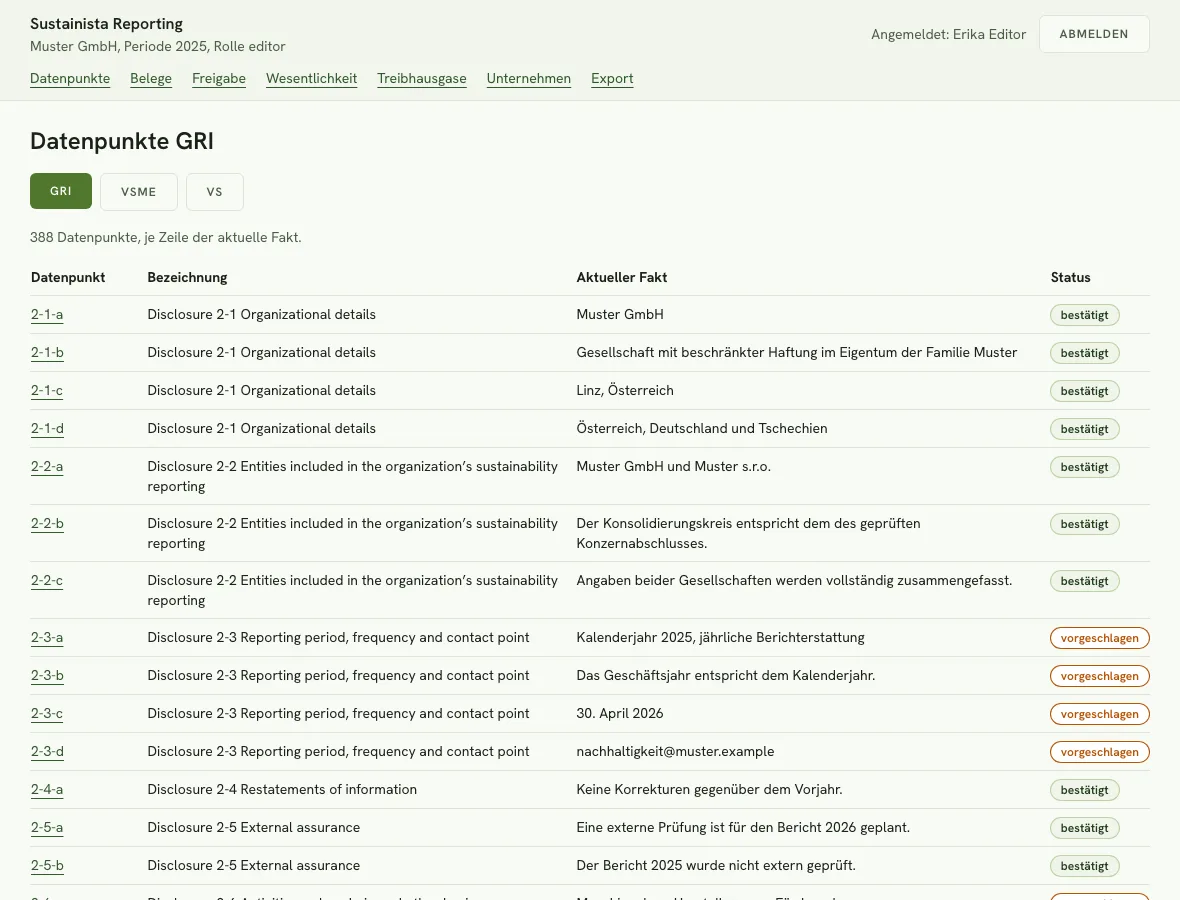
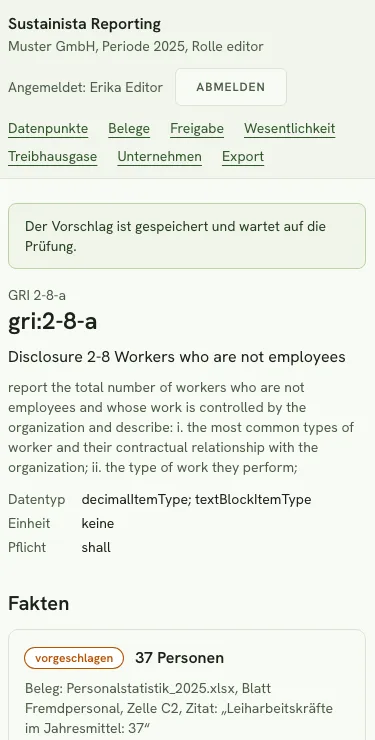
Alle Bilder stammen aus der Software. Die Daten gehören zur erfundenen Muster GmbH.
Werte erfassen, mit Beleg
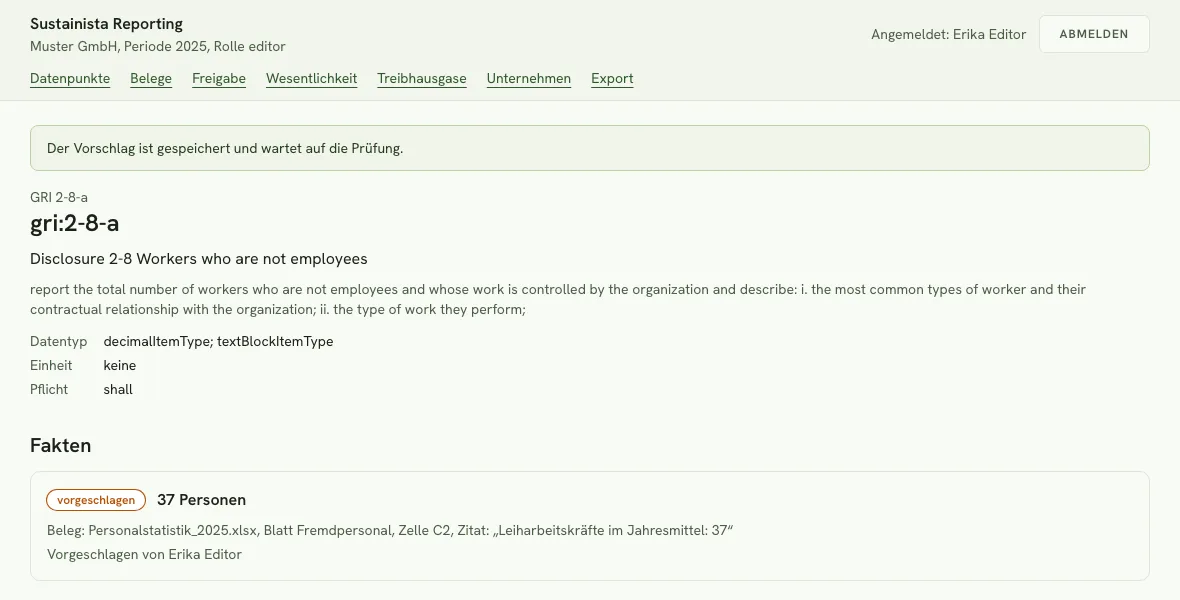
Sie tragen einen Wert ein und laden den Beleg hoch. Dazu kommen die Fundstelle im Dokument und ein Zitat.
Beispiel aus den Demodaten: 37 Leiharbeitskräfte, Beleg Personalstatistik_2025.xlsx, Blatt Fremdpersonal, Zelle C2.
Vier-Augen-Prüfung
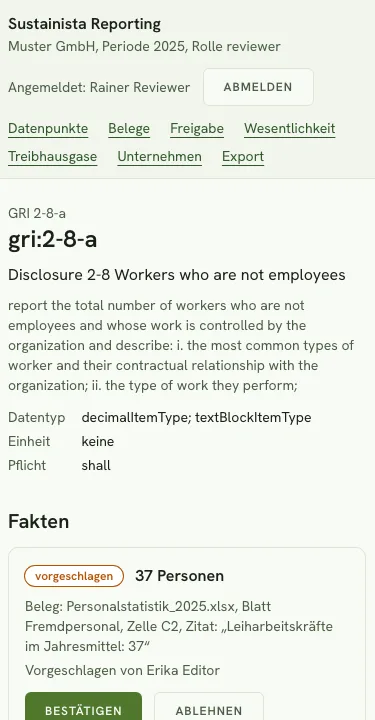
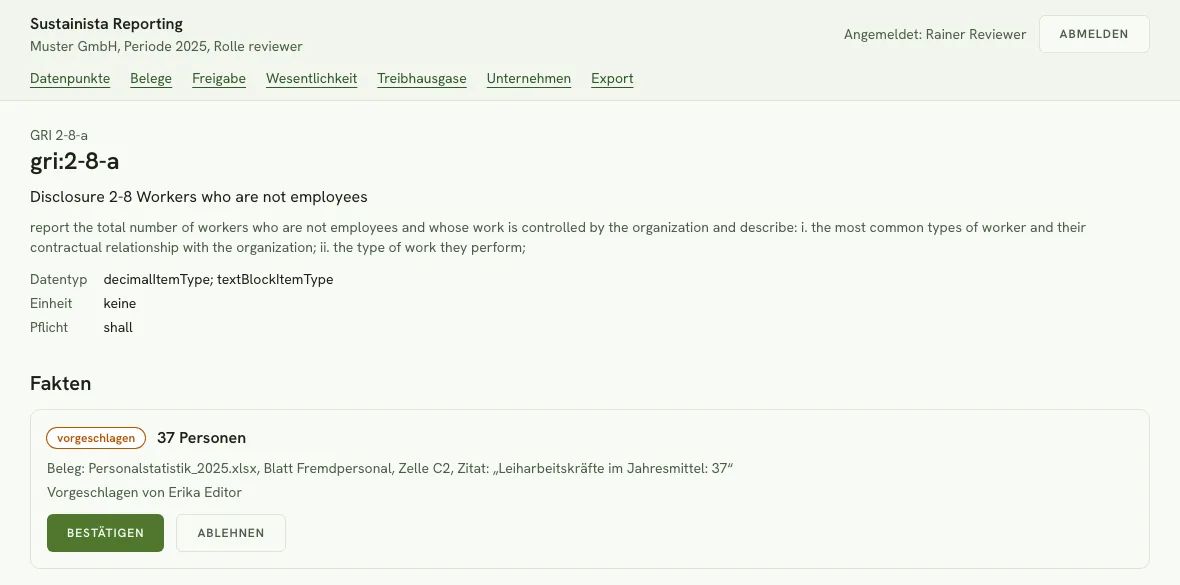
Ein erfasster Wert ist zuerst nur ein Vorschlag. Bestätigen oder ablehnen kann ihn nur eine Person mit der Rolle Prüfer oder Administrator.
Die Software speichert, wer den Wert vorgeschlagen und wer ihn bestätigt hat.
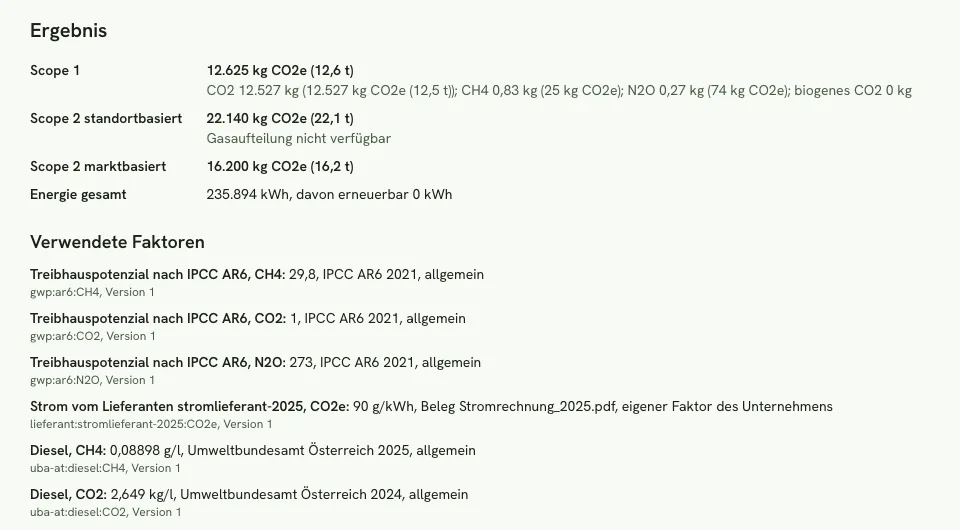
Treibhausgase rechnen
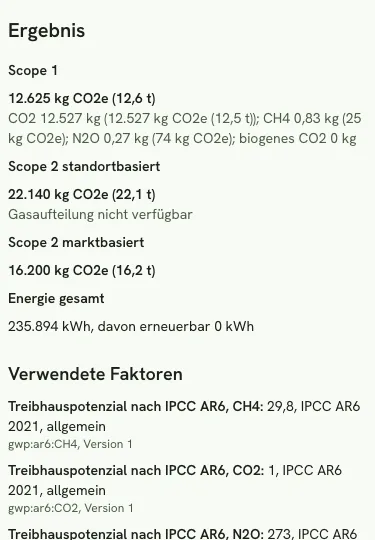
Sie geben Verbräuche ein, zum Beispiel Liter Diesel, Kubikmeter Erdgas und Kilowattstunden Strom. Die Software rechnet Scope 1 und Scope 2, standortbasiert und marktbasiert.
Sie verwendet die Faktoren des Umweltbundesamts Österreich und die Treibhauspotenziale nach IPCC AR6. Jeder Faktor steht mit Quelle und Version im Ergebnis.
Wesentlichkeit nach GRI 3
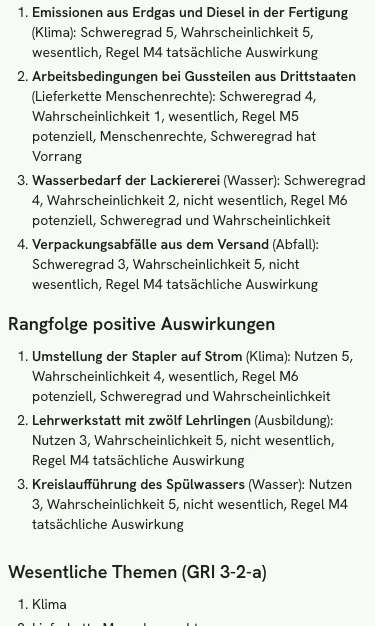
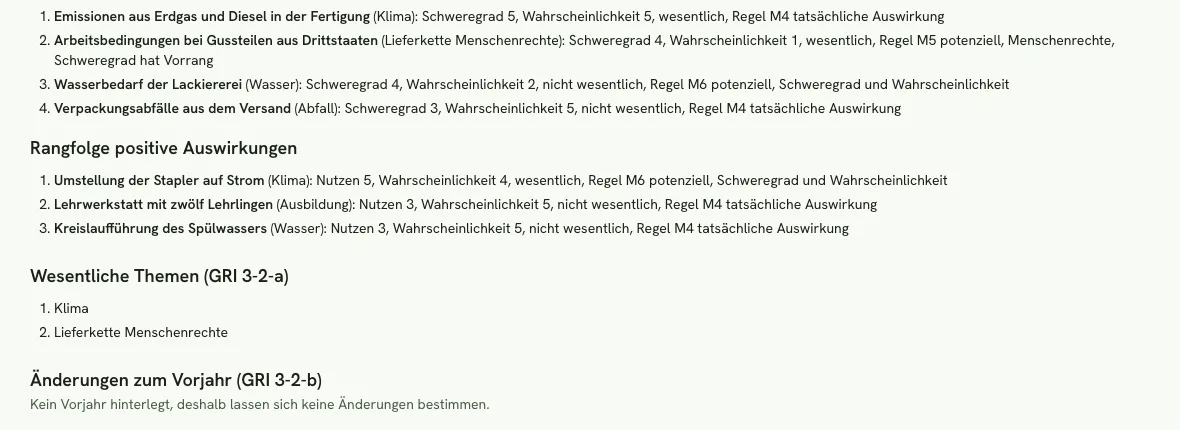
Sie erfassen die Auswirkungen Ihres Unternehmens und bewerten Schweregrad und Wahrscheinlichkeit. Die Software bildet daraus eine Rangfolge und zeigt, welche Themen wesentlich sind.
Die wesentlichen Themen übernehmen Sie mit einem Klick in den Bericht. In den Demodaten sind das Klima und Lieferkette Menschenrechte.
Freigabe-Prüfung
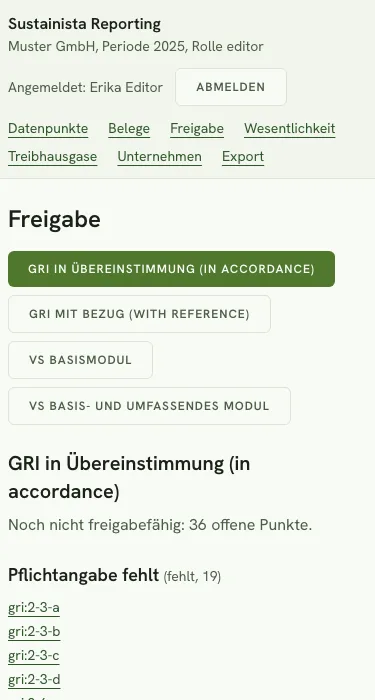
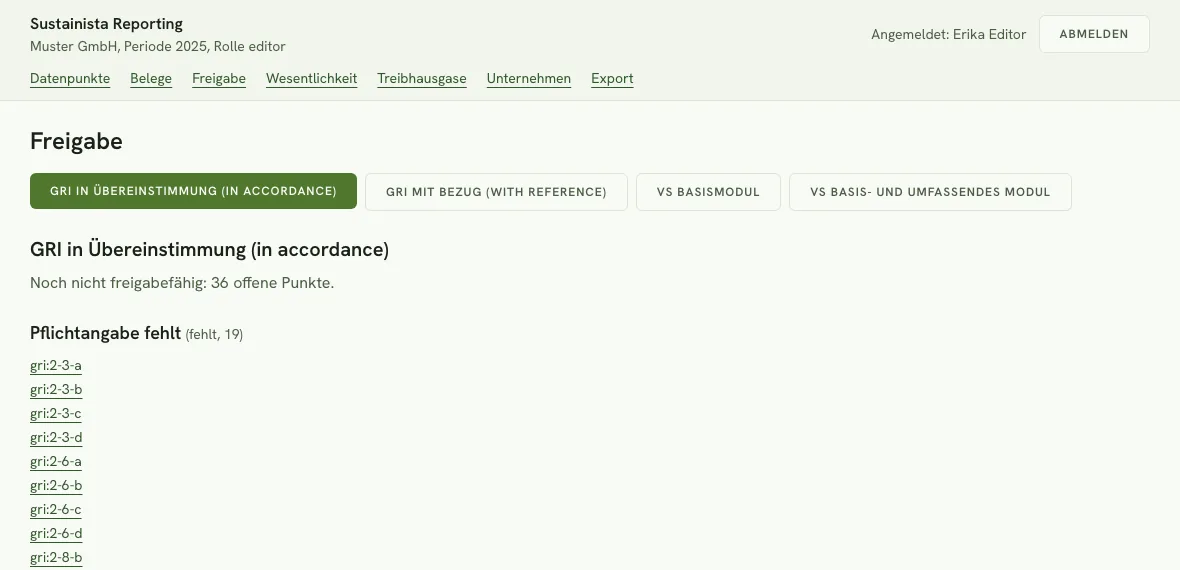
Vor dem Export prüft die Software jede Pflichtangabe. Offene Punkte stehen in einer Liste, etwa eine fehlende Angabe oder ein Vorschlag, den noch niemand geprüft hat.
Freigabefähig ist der Bericht erst, wenn jede Pflichtangabe erfüllt oder begründet ausgelassen ist.
Export
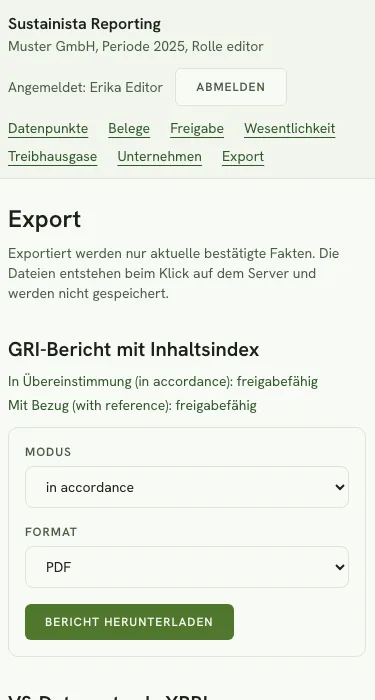
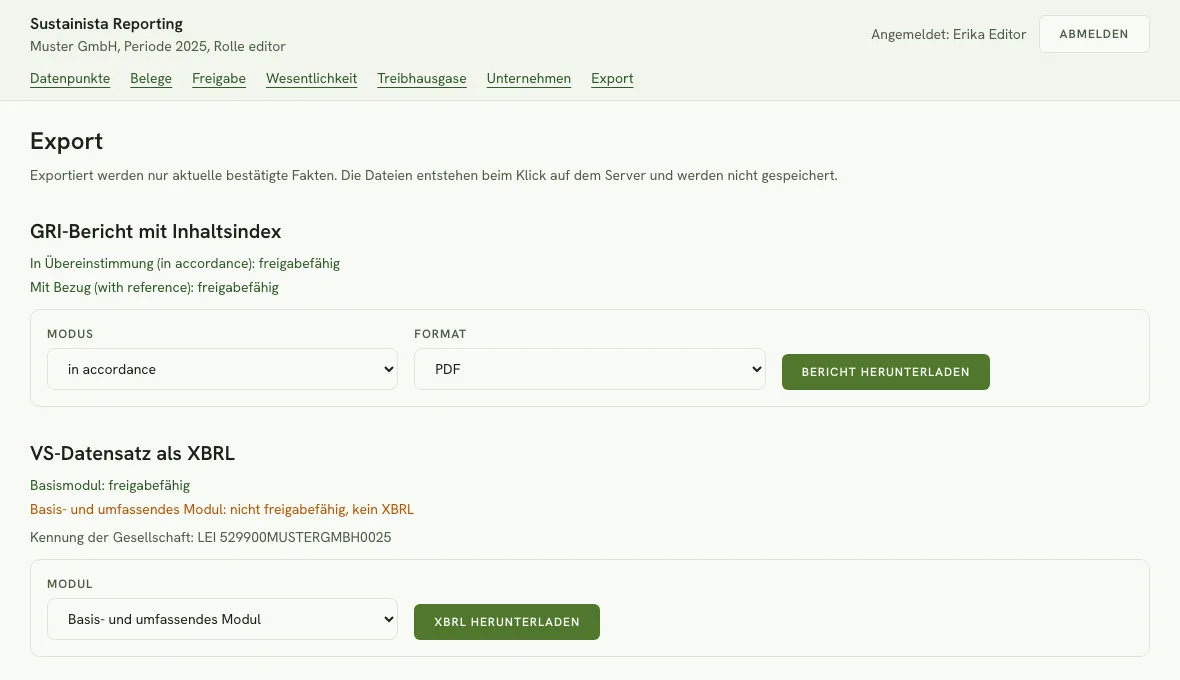
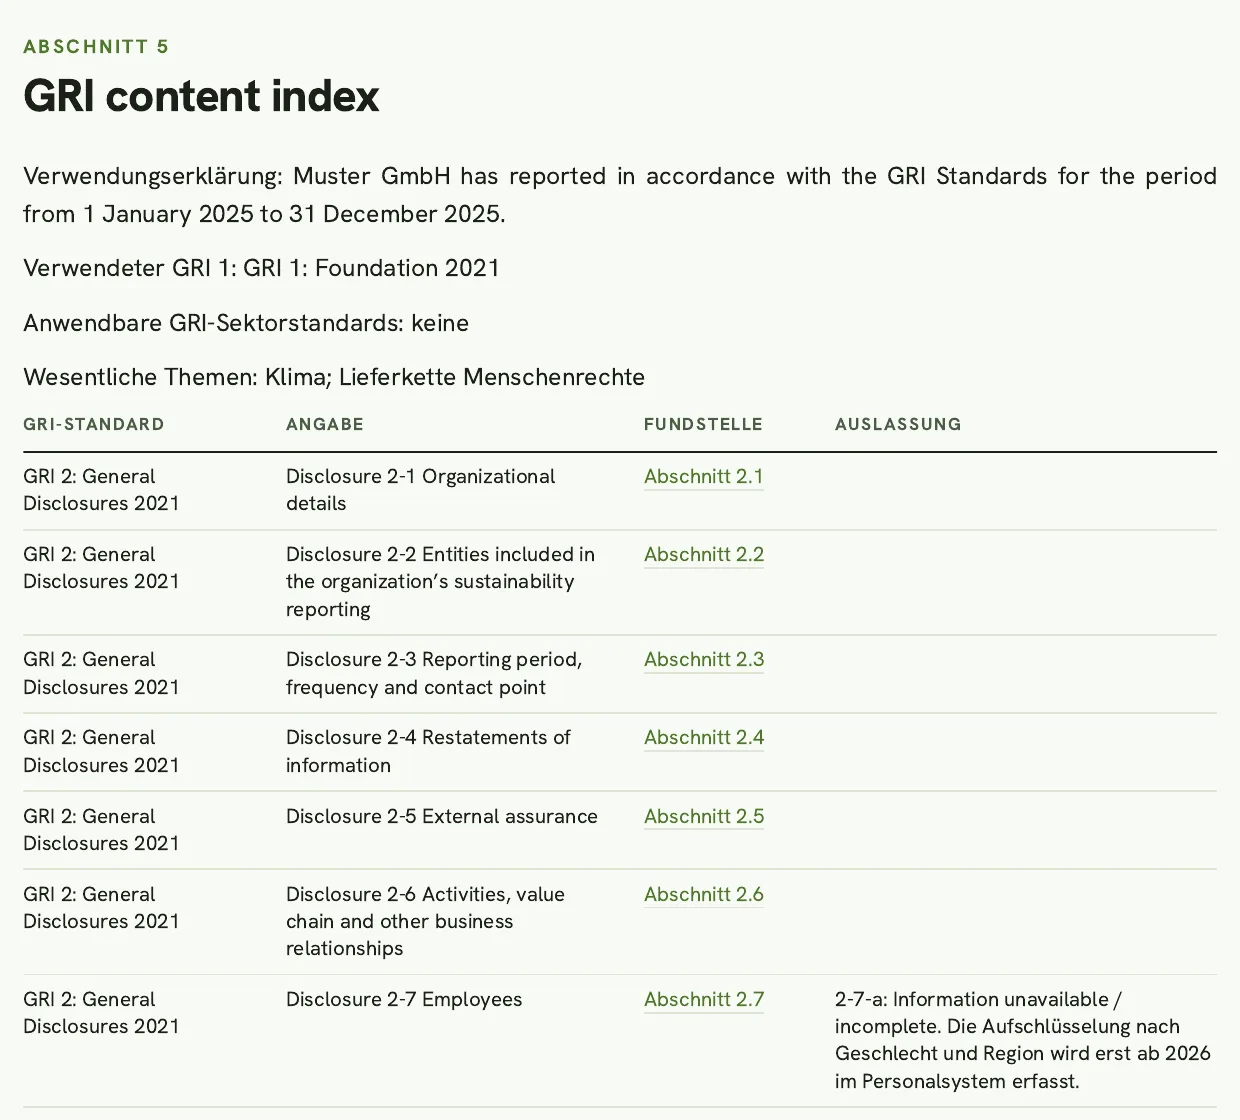
Der Bericht entsteht als PDF und als DOCX, mit GRI-Inhaltsindex. Den VS-Datensatz gibt die Software als XBRL nach der VSME-Taxonomie aus, gegen die Taxonomie geprüft.
In den Export kommen nur bestätigte Werte.
Standards und Ausgaben
Genau benannt.
Ohne Sammelbegriffe.
- VS Basismodul
- Freiwilliger Standard nach der Delegierten Verordnung (EU) 2026/1560, Basismodul.
- VS Basis- und umfassendes Modul
- Derselbe Standard mit dem Zusatzmodul. Die Freigabe-Prüfung kennt beide Varianten.
- GRI Universal Standards
- Bericht in Übereinstimmung (in accordance) oder mit Bezug (with reference), jeweils mit GRI-Inhaltsindex.
- GRI 3
- Wesentlichkeitsanalyse mit Rangfolge der Auswirkungen und Liste der wesentlichen Themen.
- Scope 1 und Scope 2
- Standortbasiert und marktbasiert. Faktoren des Umweltbundesamts Österreich, Treibhauspotenziale nach IPCC AR6.
- PDF und DOCX
- Der Bericht mit Belegen als Fußnoten und dem GRI-Inhaltsindex.
- XBRL
- Der VS-Datensatz nach der VSME-Taxonomie, gegen die Taxonomie geprüft.
Grenzen
Was die Software
nicht macht.
Damit Sie wissen, woran Sie sind.
- Kein Scope 3
- Die Software rechnet Scope 1 und Scope 2. Emissionen aus der Lieferkette und aus der Nutzung Ihrer Produkte rechnet sie nicht.
- Kein vollständiger ESRS-Bericht
- Sie unterstützt den freiwilligen Standard (VS) und GRI. Einen Bericht nach den ESRS, wie ihn berichtspflichtige Unternehmen brauchen, erstellt sie nicht.
- Kein Auslesen von Belegen
- Werte trägt eine Person ein und hängt den Beleg an. Die Software liest keine Rechnungen oder Dokumente aus.
- Kein Testat
- Sustainista prüft Berichte nicht als Wirtschaftsprüfer und erteilt kein Testat. Beleg, Fundstelle und Zitat je Wert liegen für eine Prüfung bereit.
Nachvollziehbarkeit
Jeder Wert
hat eine Herkunft.
Beleg und Fundstelle
Jeder bestätigte Wert hat einen Beleg, eine Fundstelle und ein Zitat. Im PDF stehen sie als Fußnote.
Nichts wird überschrieben
Ein gespeicherter Wert lässt sich weder ändern noch löschen. Eine Korrektur ist ein neuer Vorschlag. Nach der Bestätigung ersetzt er den alten Wert, der alte bleibt gespeichert.
Wer was bestätigt hat
Zu jedem Wert steht fest, wer ihn vorgeschlagen und wer ihn bestätigt oder abgelehnt hat. Diese Namen setzt die Datenbank selbst.
Getrennte Mandanten
Jedes Unternehmen ist in der Datenbank ein eigener Mandant. Eine Person sieht nur die Daten der Unternehmen, in denen sie Mitglied ist.
Qualität
Wie wir sicherstellen,
dass es stimmt.
Jeder Teil der Software ist gegen eine schriftliche Anforderung gebaut. Eine zweite, vom Bau getrennte Prüfung hat ihn abgenommen. Zu jeder Prüfung gehören Gegenproben: Wir bauen absichtlich Fehler ein, und die Tests müssen sie finden.
23
Rechtsangaben vor dem Bau geprüft
Schwellen, Fristen und Rechtsakte, jede Angabe mit Quelle und wörtlichem Zitat. Gebaut wurde erst danach.
388
GRI-Anforderungen erfasst
Aus den Texten von 34 GRI-Standards. Dazu 143 Datenpunkte der VSME-Taxonomie und 36 Absätze aus Anhang I des VS.
143
Datenpunkte von VSME und VS abgeglichen
Für jeden Datenpunkt der VSME ist festgehalten, ob und wo der VS ihn verlangt. Für jeden der 36 Absätze des VS ebenso.
33
Faktoren mit Seitenangabe
25 Werte des Umweltbundesamts Österreich (19 Emissionsfaktoren und 6 Energiegehalte) und 8 Treibhauspotenziale nach IPCC AR6, jeder mit PDF-Seite und Zitat. Ein Prüfprogramm vergleicht jeden Wert mit der Seite. In der Gegenprobe fand es alle 146.108 eingebauten Abweichungen.
0
Fehler im XBRL-Export
Geprüft mit Arelle, einem frei verfügbaren Prüfprogramm für XBRL, gegen die VSME-Taxonomie der EFRAG: 0 Fehler, 0 Inkonsistenzen.
621
Tests der Datenbank
Sie prüfen unter anderem Rechte, getrennte Mandanten, die Vier-Augen-Prüfung und die Versionen der Werte. Alle 621 bestehen.
Gefunden und behoben
- Im GRI-Katalog fehlten zwei Anforderungen (303-4-b und 306-5-d). Die zweite Prüfung hat sie gefunden, sie sind ergänzt.
- Ein Wert konnte nach einer Ablehnung doppelt im Bericht zählen. Das ist behoben und durch einen Test abgesichert.
- Wer einen Wert vorschlug und zugleich Prüfer war, konnte den eigenen Vorschlag bestätigen. Heute lehnt die Datenbank das ab.
Rechtslage
Was gilt,
kurz gefasst.
Stand der Rechtslage
Zuletzt geprüft im November 2026. Ändert sich die Rechtslage, prüfen wir die Folgen und passen Software und Seite an. Keine Rechtsberatung.
18.03.2026
Omnibus I in Kraft
Richtlinie (EU) 2026/470. Berichtspflichtig ist nur noch, wer mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz hat.
2026
Freiwilliger Standard (VS)
Delegierte Verordnung (EU) 2026/1560 mit Basismodul und umfassendem Modul. Nutzbar für alle Unternehmen ohne Berichtspflicht.
Heute in Österreich
§ 243b UGB
Erfasst große Unternehmen von öffentlichem Interesse mit mehr als 500 Arbeitnehmern. Befreit ist nach § 908 Abs. 2a UGB, wer bis zu 450 Mio. Euro Umsatz erzielt oder nicht mehr als 1.000 Arbeitnehmer beschäftigt.
19.03.2027
Umsetzung von Omnibus I
Bis dahin müssen die Mitgliedstaaten Omnibus I in nationales Recht umsetzen.
Ab Geschäftsjahr 2027
Begrenzung der Anfragen in der Lieferkette
Von Partnern mit bis zu 1.000 Beschäftigten dürfen berichtspflichtige Unternehmen nur noch die Angaben aus Anhang II des VS verlangen (Art. 3). In Österreich verweist § 243ba UGB heute auf die VSME-Empfehlung (EU) 2025/1710.
Quellen und Grundlagen
Worauf die Software
beruht.
Jede Regel und jeder Faktor in der Software geht auf eine dieser Quellen zurück. Die Links führen zur Quelle oder zu einer amtlichen Übersicht.
Recht EU
Richtlinie (EU) 2026/470 (Omnibus I)
Ändert die CSRD: berichtspflichtig ist nur, wer mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz hat. Übersicht der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA).
Recht EU
Delegierte Verordnung (EU) 2026/1560 (freiwilliger Standard VS)
Kommissionsfassung und Anhänge: Anhang I mit Basismodul und umfassendem Modul, Anhang II mit der Begrenzung der Anfragen in der Lieferkette.
Kommissionsfassung C(2026) 5011 vom 03.07.2026 (PDF)Anhänge zur Kommissionsfassung (PDF)
Recht EU
Empfehlung (EU) 2025/1710 (VSME)
Empfehlung der Kommission zum freiwilligen KMU-Standard VSME. Seit dem Inkrafttreten des VS am 24.09.2026 hat sie keine Rechtswirkung mehr; in Österreich verweist § 243ba UGB weiter auf ihren Anhang I.
Recht Österreich
§ 243b UGB (Nachhaltigkeitsberichtsgesetz, BGBl. I Nr. 6/2026)
Nachhaltigkeitserklärung nach § 243b UGB, Begrenzung der Anfragen nach § 243ba UGB, Übergangsbestimmung § 908 Abs. 2a UGB.
Standard
GRI Universal Standards 2021
GRI 1: Foundation 2021, GRI 2: General Disclosures 2021 und GRI 3: Material Topics 2021, Grundlage für Inhaltsindex, Freigabe-Prüfung und Wesentlichkeitsanalyse.
Daten
Emissionsfaktoren des Umweltbundesamts Österreich
Austria's National Inventory Document 2026 (REP-1031) und Harmonisierte österreichische direkte und vorgelagerte THG-Emissionsfaktoren für relevante Energieträger & Technologien, Datenstand 2025 (REP-0989).
Daten
Treibhauspotenziale nach IPCC AR6
IPCC Sixth Assessment Report, Working Group I, Chapter 7, Table 7.15, und Supplementary Material, Table 7.SM.7.
Format
VSME-XBRL-Taxonomie der EFRAG (Stand 2026-05-01)
Grundlage für den Export des VS-Datensatzes als XBRL; der Export ist gegen diese Taxonomie geprüft.
Fachlicher Hintergrund
Wer hinter
Sustainista steht.
Dr. Stefan Bauer
Gründer und Geschäftsführer der Sustainista GmbH, Wien
Mehr als 15 Jahre Erfahrung an der Schnittstelle von Technologie, Innovation und Nachhaltigkeit, als Forscher, Strategieberater und Unternehmensgründer.
Er verantwortet die inhaltliche Qualität jedes Projekts und arbeitet direkt mit Geschäftsführungen zusammen.
Silke Herrnreiter
Expertin ESG und Nachhaltigkeitsstrategie
ESG-Strategie, Nachhaltigkeitsberichterstattung und Unternehmenstransformation.
Sara Safavirad
Expertin ESG und Compliance
ESG-Regulierung, CSRD und nachhaltiges Finanzwesen.
Sustainista GmbH, FN 576551 w, Handelsgericht Wien.
Mehr über das TeamZusammenarbeit
So arbeiten
wir zusammen.
01
Erstgespräch und Umfang
Wir zeigen die Software mit den Demodaten der Muster GmbH und klären, welcher Standard und welches Paket zu Ihnen passen.
02
Einrichtung mit Ihren Daten
Wir richten einen eigenen Mandanten für Ihr Unternehmen ein, mit Ihrer Berichtsperiode und den Rollen für Erfassen und Prüfen.
03
Bericht mit Begleitung
Sie erfassen die Werte mit Belegen. Im Paket mit Begleitung unterstützen wir Sie dabei und präsentieren die Ergebnisse.
04
Freigabe und Export
Die Freigabe-Prüfung zeigt, was noch fehlt. Danach exportieren Sie den Bericht als PDF und DOCX und den VS-Datensatz als XBRL.
Die Präsentation führt in 17 Folien durch Software, Quellen, Grenzen und Zusammenarbeit. Präsentation ansehen
Was Sie mitbringen
Diese Unterlagen
brauchen wir meist.
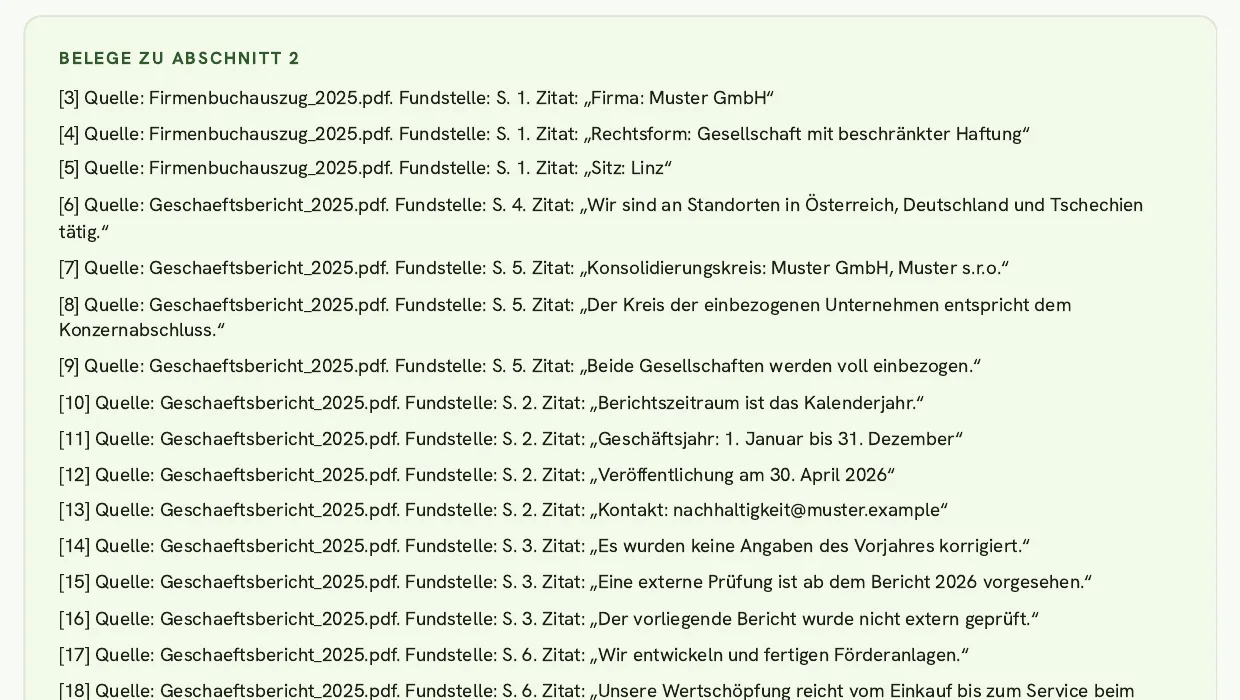
Die Liste stammt aus den Belegen des Beispielberichts der Muster GmbH. Was davon nötig ist, hängt vom Standard ab.
- Firmenbuchauszug
- Firma, Rechtsform und Sitz.
- Geschäftsbericht
- Standorte, Konsolidierungskreis, Berichtszeitraum und Strategie.
- Personalstatistik
- Beschäftigte zum Stichtag und Leiharbeitskräfte.
- Organigramm
- Geschäftsführung, Aufsicht und wer für Nachhaltigkeit zuständig ist.
- Verhaltenskodex und Lieferantenkodex
- Grundsätze und Meldewege.
- Verbrauchsmengen
- Diesel in Litern, Erdgas in Kubikmetern, Strom in Kilowattstunden, etwa aus einer Aufstellung zu Treibhausgasen.
- Stromrechnung
- Mit der Stromkennzeichnung Ihres Lieferanten, für Scope 2 marktbasiert.
- Unterlagen zur Wesentlichkeit
- Zum Beispiel das Protokoll eines Workshops, falls vorhanden.
Pakete
Drei Pakete,
Preis auf Anfrage.
Alle Pakete enthalten die Software mit Beleg je Wert, Vier-Augen-Prüfung und Freigabe-Prüfung. Sie unterscheiden sich in den Standards und in der Begleitung durch Sustainista.
Basis
Bericht nach dem freiwilligen Standard.
Für Unternehmen, die Anfragen von Kunden und Banken mit einem Bericht nach VS beantworten wollen.
- VS Basismodul nach Delegierter Verordnung (EU) 2026/1560
- Werte mit Beleg, Fundstelle und Zitat
- Rollen für Erfassen und Prüfen
- Scope 1 und 2, standortbasiert und marktbasiert
- Freigabe-Prüfung für das Basismodul
- VS-Datensatz als XBRL nach VSME-Taxonomie
Preis auf Anfrage
Angebot anfragenVS und GRI
Beide Standards in einer Software.
Für Unternehmen, die zusätzlich nach GRI berichten oder das umfassende Modul des VS brauchen.
- Alles aus Basis
- VS Basis- und umfassendes Modul
- GRI in Übereinstimmung oder mit Bezug, mit Inhaltsindex
- Wesentlichkeitsanalyse nach GRI 3
- Bericht als PDF und DOCX mit Belegen als Fußnoten
Preis auf Anfrage
Angebot anfragenMit Begleitung
Software und Beratung von Sustainista.
Für Unternehmen ohne eigenes Team für Nachhaltigkeit.
- Alles aus VS und GRI
- Erstgespräch und Festlegung des Umfangs
- Präsentation der Ergebnisse und Feedback-Schleife
- Maßnahmenplan mit Prioritäten aus der Bilanz
Preis auf Anfrage
Angebot anfragenWelches Paket passt, klären wir im Erstgespräch.
Den Preis nennen wir mit dem Angebot, abgestimmt auf Standards, Umfang und Begleitung.
Beispielbericht
Beispielbericht
per E-Mail.
Ein Nachhaltigkeitsbericht der erfundenen Muster GmbH nach GRI, als PDF, mit GRI-Inhaltsindex und den Belegen als Fußnoten.
Alle Daten sind erfunden. Jede Seite trägt das Wasserzeichen „Entwurf“.
Häufige Fragen
Häufige Fragen zur Software
Für Unternehmen mit 250 bis 1.000 Beschäftigten. Sie wollen nach dem freiwilligen Standard (VS) oder nach GRI berichten. Oder Kunden und Banken fragen sie nach diesen Angaben.
Nach Omnibus I (Richtlinie (EU) 2026/470) ist nur berichtspflichtig, wer mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz hat. In Österreich gilt derzeit § 243b UGB. Er erfasst große Unternehmen von öffentlichem Interesse mit mehr als 500 Arbeitnehmern. Befreit ist nach § 908 Abs. 2a UGB, wer bis zu 450 Mio. Euro Umsatz erzielt oder nicht mehr als 1.000 Arbeitnehmer beschäftigt. Österreich muss Omnibus I bis 19.03.2027 umsetzen.
Der VS ist der freiwillige Standard für Nachhaltigkeitsberichte nach der Delegierten Verordnung (EU) 2026/1560. Er hat ein Basismodul und ein umfassendes Modul. Die Software prüft beide Varianten: nur das Basismodul oder Basis- und umfassendes Modul zusammen.
Den Bericht als PDF und als DOCX, jeweils mit GRI-Inhaltsindex und den Belegen als Fußnoten. Dazu den VS-Datensatz als XBRL nach der VSME-Taxonomie. Die XBRL-Datei ist gegen die Taxonomie geprüft.
Sie rechnet Scope 1 und Scope 2, standortbasiert und marktbasiert. Grundlage sind die Faktoren des Umweltbundesamts Österreich und die Treibhauspotenziale nach IPCC AR6. Jedes Ergebnis nennt die verwendeten Faktoren mit Quelle und Version.
Erst wenn jede Pflichtangabe erfüllt oder begründet ausgelassen ist. Bis dahin zeigt die Freigabe-Prüfung jeden offenen Punkt mit dem betroffenen Datenpunkt.
Sie legen einen neuen Vorschlag an. Nach der Bestätigung ersetzt er den alten Wert. Der alte Wert bleibt gespeichert. Wird der neue Vorschlag abgelehnt, gilt weiter der alte Wert.
Es gibt drei Pakete: Basis mit dem VS Basismodul, VS und GRI mit beiden Standards, und ein Paket mit Begleitung durch Sustainista. Den Preis nennen wir auf Anfrage, zusammen mit dem Angebot.
Ja. Über das Formular auf dieser Seite fordern Sie den Beispielbericht der erfundenen Muster GmbH an. Sie erhalten ihn per E-Mail. Alle Daten sind erfunden, jede Seite trägt das Wasserzeichen „Entwurf“.
Nein. Jedes Unternehmen ist in der Datenbank ein eigener Mandant. Eine Person sieht nur die Daten der Unternehmen, in denen sie Mitglied ist.
Weiterlesen
Passende Seiten
Demo
Demo
anfragen.
Wir zeigen Ihnen die Software mit den Demodaten der Muster GmbH, vom ersten Wert bis zum Export.
Schreiben Sie uns kurz. Wir melden uns per E-Mail mit einem Terminvorschlag.